

フランス国債の調達金利4.93%――予算と企業を圧迫する、金利上昇の時間差
フランスは国債を売れなくなったのではない。売るために求められる利回りが上がり、満期を迎える債務、次の予算、企業の投資へ異なる速さで負担が届いている。
「金利の締め付け」は、国債の調達費用と政策の選択余地への圧力を指す。債務不履行や資金調達停止が確定したという意味ではない。
国債は売れた。問題は、その価格だった
2026年10月1日、フランス国債の発行を担うAgence France Trésor(AFT)は、長期国債OATの入札で119億9900万ユーロを落札した。2036年11月25日満期の銘柄は加重平均利回り4.93%、応札額を落札額で割る応札倍率は2.00倍だった。買い手が消えた入札ではない一方、借り手にとって安い資金調達ともいえない。この二つが同時に成り立つことが、現在のフランスの難しさである。[1]
10月1日のOAT入札:期間ごとに異なる調達条件
同じ入札日の加重平均利回り。満期が違うため、棒の差は信用リスクの差ではない。
利回り(%)・ゼロ起点、上限6%
AFT、2026年10月1日。銘柄ごとに表面利率も異なる。現在の取引価格ではない。[1]
政府は借入を続けられても、調達条件が悪くなれば政策に使える余地を失う。利息に回る資金は同じ予算の中で他の用途と競合するためだ。ただし、今日の新発債の利回りが、昨日までの国債すべてへ一斉に適用されるわけではない。まず満期を迎える部分と、新たに必要となる資金へ届き、時間をかけて既存の低い調達費用を置き換える。市場の急変と予算のゆっくりした変化を分けて読む必要がある。
入札利回りは、買い手がその価格で引き受ける条件を示す。政府の支払い能力だけでなく、共通のユーロ金利、物価の見通し、保有期間、他の国債との比較、売りたいときの取引のしやすさも影響する。単独の高い数字から、政治への不信が何割を占めると配分することはできない。今回の入札は圧力の存在を示す具体的な取引であり、その原因を完全に分解した統計ではない。
この圧力が意味するのは、すぐに破綻するという二択ではない。市場へのアクセスを維持したまま、増税、給付、公共投資、企業への発注をめぐる選択が徐々に厳しくなる可能性がある。債券保有者、納税者、企業、借入を予定する家計では、到達する費用と時期が異なる。金利上昇を国全体の同時損失として語るより、誰の契約と予算が次に改定されるかを見る方が、経済の変化を捉えやすい。
SG Groupの見方:資金へのアクセスと政策の余白は別物
SG Groupは今回の局面を、資金が途切れる危機より先に、政策の余白が縮む過程として捉える。資金へのアクセスは、入札で必要な額を売れるかという問いだ。政策の余白は、その費用を払った後に、何へ資金を配分できるかという問いになる。応札が十分でも利回りが高ければ、前者が保たれたまま後者が悪化し得る。入札成功を安心の証明とする見方と、高利回りだけを資金調達停止と読む見方は、どちらも途中の段階を見落とす。
分析の軸は三つある。相場が動く時計、借換が進む時計、予算が調整される時計だ。同じ出来事がこの三つを別の速度で通るため、相場が一日落ち着いても借換費用が消えるとは限らず、歳出を急に削っても長期の信用が必ず改善するわけではない。金利の率だけでなく、どの時計が動き始めたかを確認すれば、過度な危機論と過度な安心の両方を避けながら、実際の制約を追える。
金利の圧力が通る三つの時計
市場の変化が、契約と予算へ同時に届くわけではない。
- 市場の時計価格が先に動く
利回り、評価額、担保の条件に変化。
- 借換の時計契約が置き換わる
満期と新規の需要を通って調達費用へ届く。
- 予算の時計配分が見直される
利払費、税収、支出の実績で政策の余地が変わる。
仕組みの整理。各段階に一定の所要期間を割り当てた予測ではない。
二つ目の軸は、共通の金利圧力とフランス固有の調達条件の分離である。共通金利が上がるなら、フランスだけの改革でその部分を完全に消すことはできない。国別の上乗せが広がるなら、共通の利下げだけで信用への疑問が解消するとも限らない。必要な対応は原因によって違う。予算の内容を評価するときにも、すべての利回り低下を政府の成果、すべての上昇を政府の失敗と数えないことが重要になる。
三つ目は、調整の量と質を分けることである。今日の支出を減らす額が同じでも、非効率な支出を抑える場合と、将来の税収を生む設備や技能を削る場合では、債務を支える能力が変わる。フランスの評価は、予算が一度成立するかだけでは終わらない。実際の執行、税収、企業の投資、名目の経済規模がどう動くかで、当初の信用改善が持続するかを確かめる必要がある。
同じ「金利」でも、政策・入札・指数・利払いは違う
欧州中央銀行(ECB)は2026年9月10日、主要政策金利を0.25ポイント引き上げ、預金ファシリティ金利を9月16日から2.50%とした。これはユーロ圏の短期金融条件を運営する金利である。フランスの2036年満期OATの4.93%は、特定の長期証券を買う価格から計算される利回りであり、同じ日の同じ期間を測る値ではない。二つの差をそのままフランスの信用リスクと呼ぶことはできない。[6]
四つの数字は、何を測っているか
日付・対象・単位を残し、無理に一つの金利へまとめない。
狭い画面では、表の領域内だけを横にスクロールできます。
| 指標 | 観測・対象 | 値 | 読み方 |
|---|---|---|---|
| ECB預金金利 | 9月16日から | 2.50% | 短期の政策金利 |
| 2036年OAT入札 | 10月1日 | 4.93% | 特定の長期債の価格 |
| TEC 10 | 10月2日 | 4.90% | 10年へそろえた参照指数 |
| 国の利払費 | 2027年予算案 | 729億ユーロ | 期間の支出額・計画 |
AFTが公表するTEC 10は、残存期間を10年へそろえた参照指数で、2026年10月2日の値は4.90%だった。入札の銘柄は満期日が固定されている一方、指数は期間をそろえて市場を見るための尺度である。4.93%と4.90%が近いことは理解の助けになるが、銘柄、計算、時点が違う以上、同一の値でも、その間の売買益でもない。見出しに使う率には、何の取引や指数かを残しておきたい。[11]
利払費は百分率ではなく、一定期間に予算へ計上するユーロの金額である。対象となる債務、発行時期、利率、物価連動、会計上の扱いで変わる。長期の市場利回りが大きく動いても、翌年の利払費へ同じ割合で移るとは限らない。反対に相場が落ち着いていても、大きな額が借換期を迎えれば負担は増える。新規の条件と既存の契約を並べることが、率を金額へ読み替える前の基本になる。
個々の契約へ届く基本は金利と家計・企業の解説で補える。ここでフランス固有に見るべきなのは、ユーロ圏共通の金融政策の中で、国の長期調達条件と財政の余力が別々に動く点である。銀行融資の金利をOATの利回りへ直結させず、銀行の調達費用、借り手の信用、契約期間の段階を通って考えると、企業や住宅への影響を過度に一律化せずに済む。
3400億ユーロの発行計画は、同額の新しい赤字ではない
AFTの2027年計画は、中長期債の発行を買戻し控除後で3400億ユーロとする。ここで「控除後」は買戻しを差し引くという意味であり、満期償還もすべて差し引いた純増額とは違う。国は期限が来た債務を返すためにも新しい債券を発行する。発行計画の大きさを、そのまま同額の追加赤字や債務残高の増加と読むと、既存契約の更新という大きな部分を取り違える。[2]
必要資金は、赤字だけでなく、元本の償還、手元資金、その他の財務上の項目を含む。償還額が増える年には、赤字が改善しても市場から調達する額が増えることがある。これは財政再建が無意味だということではない。赤字を減らす努力が、過去に決めた借入の満期構成へ直ちに反映されないということだ。新規支出の議論と、既存債務の借換日程を別の帳簿に置くと、政策の効果を正しく評価しやすくなる。
借換の量が大きい局面では、一回の入札が良好でも年間の調達条件はまだ決まらない。異なる満期、発行方式、短期証券、買戻しが組み合わさり、年を通して資金を確保する。投資家の需要も、保険会社の満期管理、銀行の担保需要、海外資金の通貨管理などで変わる。政府が相場の良い日だけを選んで、すべての調達を一度に済ませられるという前提は置かず、継続して発行できる条件を重視したい。
2027年の数字は計画段階であり、実績でも成立済みの個別発行でもない。AFTは中長期の資金調達計画の詳細を2026年12月に示す予定としている。[2] 予算案の成立内容や年内の市場環境が変われば、実行段階で重要な条件も変わり得る。金額の見出しだけより、何を返し、どの期間で借り、どの費用を固定するかの組み合わせを見ることが、将来の負担を読む手掛かりになる。
利払費の増加は、次の予算の選択へ届く
AFTの予算説明は、2026年の国の債務負担を626億ユーロへ更新し、2027年予算案では729億ユーロを見込む。2026年当初予算の593億ユーロとも区別が必要だ。これらは国の予算上の債務負担の見積もりであり、一般政府全体の確定済み利払いを並べた実績系列ではない。それでも同じ説明の中で計画が上向いていることは、利息のための支出枠が広がり、他の支出の選択に圧力がかかる姿を示す。[3]
国の利払費:2026年見直しと2027年計画
実績ではなく、同じ公表時点で示された見積もりの比較。
十億ユーロ・ゼロ起点、上限80
AFT、2026年9月の2027年計画と2026年更新。対象は国の予算上の費用で、一般政府全体の実績ではない。[2][3]
利払費が増えるとき、すべての他の項目が自動的に同額減るわけではない。政府は税収を増やす、別の支出を抑える、追加の赤字を認める、資産や手元資金を使うといった組み合わせを選ぶ可能性がある。それぞれに景気、分配、将来の負担への違いがある。したがって「利息が増えたから公共投資がこれだけ削られる」という直結には、具体的な予算配分の根拠が必要になる。圧迫は制約の増加であり、個々の削減額の確定とは違う。
企業にとって、この調整は受注や支払い条件として現れることがある。公共事業の着手が遅れる、補助制度の条件が変わる、自治体の計画が小さくなる場合には、建設、設備、サービスの会社へ需要の変化が届く。一方で公共発注の額が維持されるなら、最初の負担は納税者や他の支出へ移る可能性がある。政府の借入費用を企業利益へつなぐ際には、金融経路だけでなく、予算から受注へ届く経路も見る必要がある。
さらに、見積もりが上がった理由が金利だけとは限らない。債務の量、発行価格、物価連動、会計上の認識も関係する。予算の増額を一つの率の変化へ還元すると、将来の比較を誤る。利払費が落ち着いた年にも、短期的な会計要因なのか、長い調達条件の改善なのかで持続性が違う。予算の数字は重要な結果指標だが、原因をたどるためには満期構成と発行条件の資料を合わせる必要がある。
平均8年超の残存期間は緩衝材であり、待機期間ではない
2026年9月30日現在、AFTは国の市場性債務の平均残存期間を8年158日と公表した。これは低い金利で発行した長期債がすべて直ちに新しい条件へ変わらないことを理解する助けになる。ただし、平均は各年の償還額を示さない。一部は短期で満期を迎え、一部は遠い将来まで残る。平均が長いことを、8年間は借りなくてよい、あるいは8年間は金利上昇の影響がないという説明に変えてはいけない。[4]
緩衝材の価値は、急変を分散できることにある。固定条件を長く残せば、政府は次の入札までの費用を一部予見しやすい。反面、高い金利を長期間固定した後に相場が下がれば、その部分をすぐ安くし直せるとは限らない。期間を長くする政策は金利リスクを消すのではなく、借換の頻度と費用の固定という二つを交換する。長期債を増やせば常に負担が減るという単純な結論にはならない。
一方、短期の借入は条件が早く改定されやすい。長期債の市場が高いときに短期へ寄せれば、その日の利率を抑えられる場合があるものの、近い将来に市場へ戻る必要が増える。相場が悪化した場合には、金利と資金調達の双方を短い間隔で引き受ける。国が継続的に資金を必要とする以上、一時的に安い場所だけへ集中するより、満期の分散と市場の厚みを維持する意味がある。
企業も同じ平均期間をそのまま参考にはできない。国の資金調達規模と市場へのアクセス、企業の満期日と現金の蓄えは異なるからだ。設備投資を終えたばかりで長期固定の資金が残る会社と、翌年に大きな返済期を迎える会社では、同じ国の中でも負担の時期が変わる。国の平均を見るところから、個々の満期と入出金へ視点を移すと、雇用や投資へ最初に圧力が出る場所を探しやすくなる。
利率3.70%と利回り4.93%が同時に成り立つ理由
10月1日に売られた2036年満期OATの表面利率は3.70%で、加重平均価格は額面の90.38%だった。利回り4.93%との違いは、政府が表面利率を4.93%へ書き換えたという意味ではない。買い手は額面より低い価格で取得し、契約に従う利払いと満期の償還を受け取る。取得価格と将来の金額、残り期間をまとめた収益性が利回りになる。表面利率と調達条件を混ぜると、負担を小さくも大きくも誤認し得る。[1]
割引価格で発行すると、同じ額面でも手に入る現金は小さくなる。満期の額面償還との違いも資金管理へ関係する。低い表面利率だけを見て政府の支払いが軽いと評価すれば、その資金の受け取り方を落とすことになる。一方、発行価格の差をすべて当年の利息とみなすと、会計と時間の扱いを誤る。国の調達費用を読むには、額面、現金収入、利払い、償還の四つを契約の順序で並べたい。
この点は公的債務統計の読み方にも影響する。市場価格が下がると保有者の評価額は下がるが、政府が満期に返す約束の額面まで自動的に減るわけではない。債券価格の損失と、政府の債務残高の削減は別の現象である。買戻しなどが行われれば別途の取引になるものの、相場の下落だけを財政改善と呼ぶことはできない。国の帳簿と保有者の帳簿が違うことが、銀行や保険への波及を考える入口にもなる。
投資家側では、高い利回りが新しく買う資金の将来収入を増やし得る一方、すでに持つ低利率の債券には価格下落の影響が出る。売却を必要としない保有者と、解約や担保差入れのために現金を用意する保有者では対応が違う。金利上昇を債券投資家が一律に喜ぶ、または一律に損をするという話へせず、取得時期、負債の期間、現金需要の組み合わせを見る必要がある。
物価上昇は、債務を軽くする面と費用を増やす面がある
インフレで名目の税収や経済規模が増えれば、固定した債務の対GDP比を抑える方向に働く場合がある。しかし、物価上昇を債務問題の自動的な解決とすることはできない。新規発行の買い手がより高い利回りを求めたり、物価に連動する支払いが増えたりするからだ。物価が分母を押し上げる経路と、予算の費用を増やす経路は同時に走る。どちらが大きいかは、契約と支出の構造、実際の成長で変わる。
フランス銀行の6月の報告は、国の債務の約1割が物価連動債であることを指摘した。[7] 通常の固定利率債と違い、物価の変動が元本や利払いの計算へ直接関係する部分がある。この制度は投資家の需要を広げ、政府の調達手段を多様化する一方、インフレが予算へ届く経路にもなる。過去の低い表面利率だけを比較して、常に安い発行方式と判断することはできない。
家計や企業にとっても、名目の売上が増えることと、負担が軽くなることは同じではない。売上が増えても原材料、賃金、運転資金の必要額がより速く増えれば、現金は不足し得る。生活者は給与が価格へ追い付かない間、利息収入が増えても購買力を失うことがある。物価と購買力の解説が示す基本へ戻り、名目の金額の増加と、実際に買える量や払える余力を分けることが必要だ。
さらにフランスは、国だけの判断で通貨の価値を変えたり、国別の政策金利を下げたりできる立場ではない。ユーロ圏の物価と金融政策の中で、財政や生産能力を調整することになる。共通の通貨は調達市場の広さや為替の安定に利点を持つ一方、国固有の財政問題へ単独の通貨政策で対応する余地は限られる。この制度上の特徴が、財政の信用と実体経済の成長を同時に問う理由になる。
債務119.0%は、国の市場性債務だけの数字ではない
Inseeが2026年9月29日に公表した統計によると、第2四半期末のマーストリヒト基準の公的債務は3兆5955億ユーロ、GDP比119.0%だった。これは国、地方政府、社会保障などを含む一般政府の連結した債務である。AFTの国の市場性債務と範囲が違うため、双方の額を合計することも、一方の金利を他方の全残高へそのまま掛けることもできない。債務の大きさを判断する前に、何を含む数字かをそろえる必要がある。[5]
一般政府債務:同一公表版の四半期推移
債務残高のGDP比。一般政府の範囲と、期末の観測をそろえる。
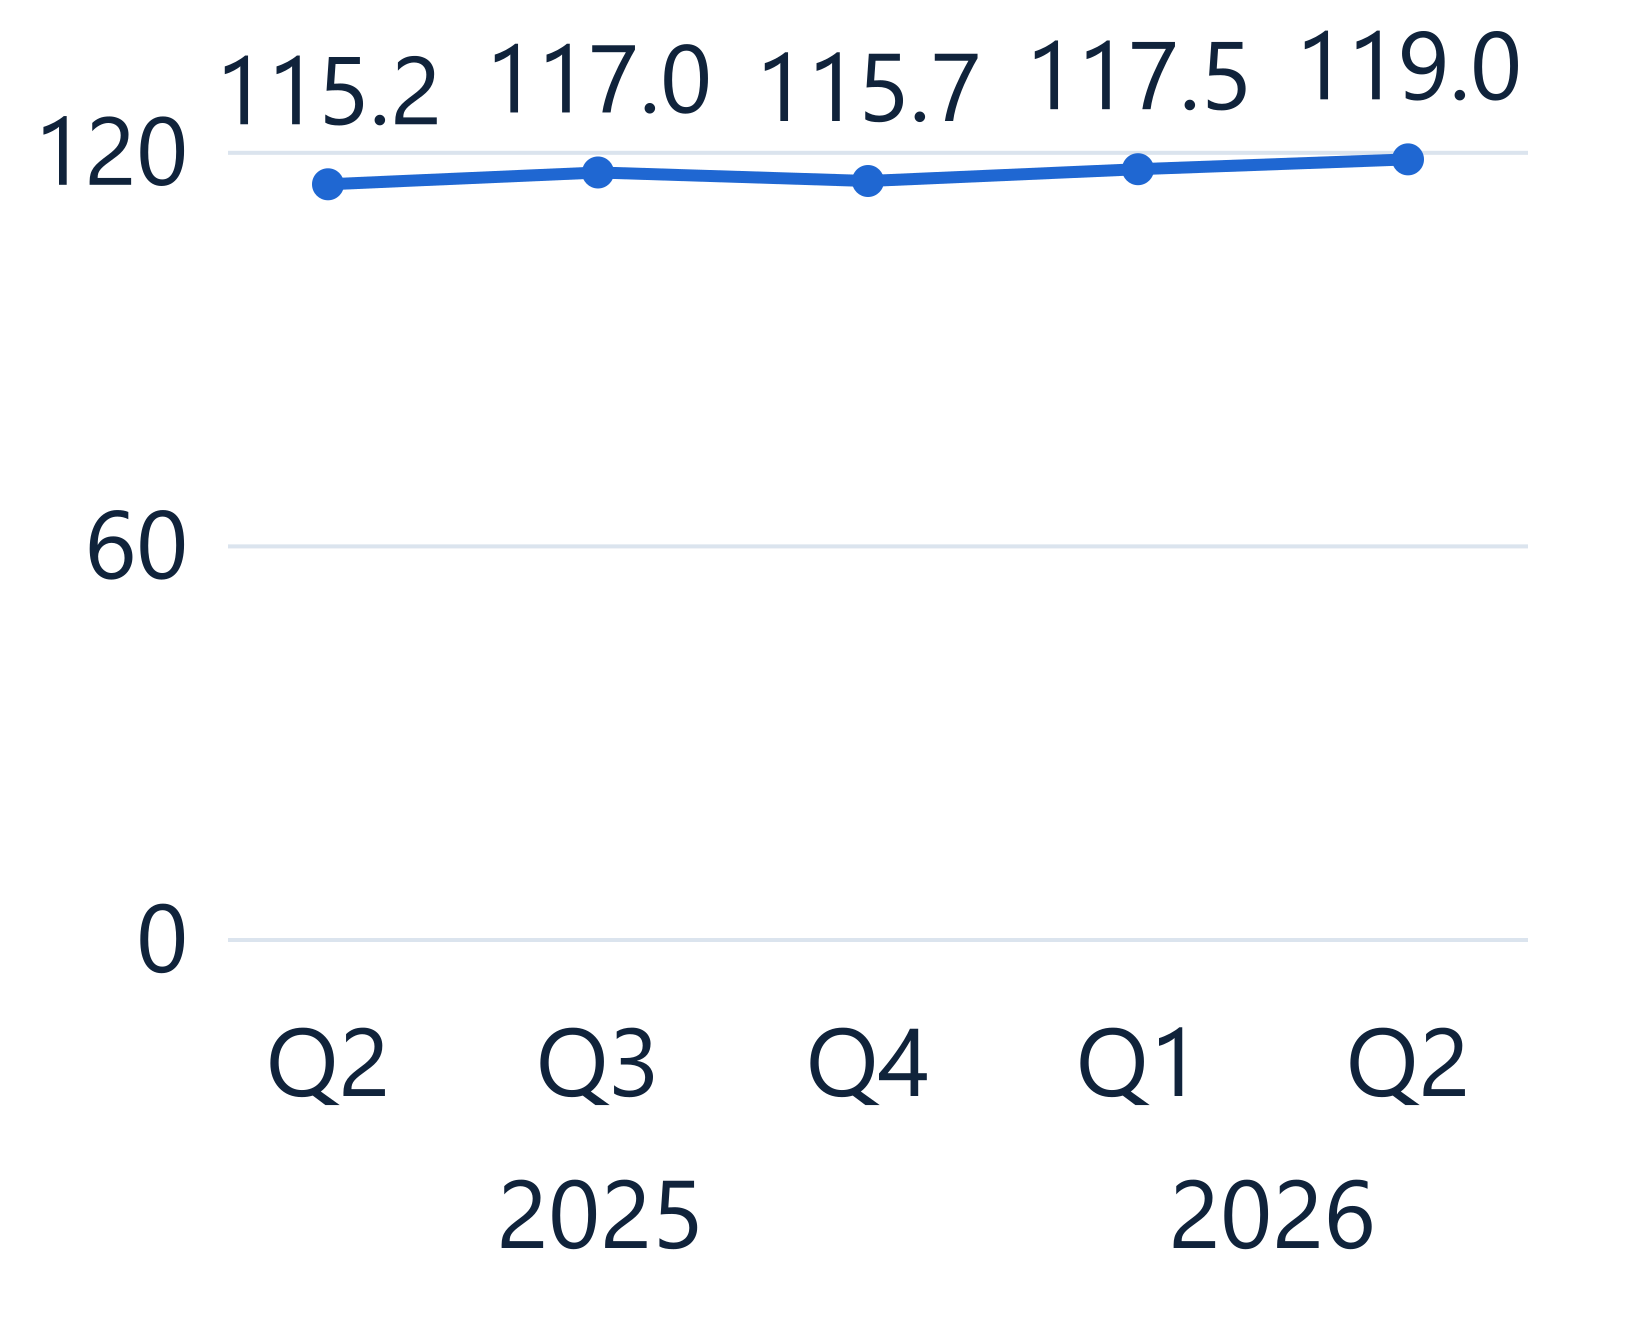
GDP比(%)。縦軸は0~125%、四半期を等間隔で配置。
Insee、2026年9月29日公表版。直線は隣接する四半期の値をつなぎ、日次の観測を示さない。[5]
対GDP比は、債務という残高を一年間の経済活動の規模と比較する尺度だ。債務残高が変わらなくてもGDPが縮めば比率は上がり、名目GDPが増えれば下がる方向へ働く。高い比率は調達環境への感応度を考える材料になるが、国が翌年返す全額でも、返済不能になる機械的なしきい値でもない。国の保有資産、税を集める能力、満期、利率の構造を無視して、一つの比率だけで危機の日付を計算することはできない。
また、四半期の債務増加と同じ期間の赤字は一致しない。現金や金融資産の取得、債務統計に含まれない負債などが両者をつなぐためだ。国が手元資金を積み増す場合には、債務が増えても同時に資産側の資金が残ることがある。反対に現金を使って赤字を賄えば、借入額だけでは必要資金の全体が見えない。債務比率の推移を、政策判断一つの成果や失敗へ直結させないために、資金の使途と残高を合わせて読む。
この比率が重要なのは、金利と成長の小さな違いが積み重なりやすい点だ。債務が大きいほど、低い費用の契約が高い費用へ置き換わる過程が予算に響きやすくなる。ただし、影響は借換の進行を通って出る。図の上昇を、そのまま今日の利息増額へ変換するのではなく、将来の財政の余地を考える背景として使うと、相場と会計の異なる時間を保ったままリスクを理解できる。
雪だるま効果を考えるなら、名目成長と平均費用をそろえる
債務の比率は、利払いを除いた収支だけで決まらない。既存債務にかかる平均的な費用が名目の経済成長を上回れば、同じ債務を経済規模に対して抑えることが難しくなり、逆なら緩和される方向へ働く。ただし、ここへ入れる金利は債務全体の実効的な平均費用であり、ある日の10年債入札利回りではない。比較する成長も物価を含む名目の率で、実質成長率だけを使うと単位がずれる。
基礎的収支を改善することは、将来の借入の増加を抑える重要な経路である。一方で、急な調整が需要や生産を大きく落とし、税収を減らすなら、当初の財政効果を一部打ち消す可能性がある。だからといって、どんな支出でも成長のために維持すればよいという結論にはならない。税や支出のどこを変えるか、効果がいつ出るかを具体的に考える必要があり、調整の規模と構成は一緒に評価する。
物価上昇が名目GDPを押し上げる時期にも、生活の苦しさと債務比率の改善が同時に起き得る。逆に物価が安定して生活の見通しが良くなっても、名目の分母の伸びが鈍ると、債務比率の調整は難しくなる場合がある。国民の生活と財政比率を同じ一つの指標で評価しないことが重要だ。安定した購買力、税収を支える雇用、持続可能な調達を組み合わせる視点でなければ、片方だけの数字が改善した局面を過大評価する。
財政の持続性は、一回の予測値より、条件が外れたときの対応でも決まる。成長が予算の前提を下回った場合に税収の不足をどう埋めるか、調達費用が高い状態をどこまで吸収できるかが信用に関係する。条件を楽観的にそろえて数字を小さく見せるより、景気、金利、歳入の組み合わせを変えたときに何が残るかを示す方が、将来の不確実性へ耐える政策の説明になる。
国債から銀行へは、評価・調達・担保の経路がある
銀行が保有する国債の市場価格が下がると、損益や資本への影響は保有目的と会計区分によって変わる。すべての下落が同じ日に同じ損失として認識されるわけではない。それでも、売却が必要な資産や担保として使う証券の価値が変われば、現金の確保へ影響し得る。国債が担保や流動性の管理に使われるため、政府の金利の動きは銀行の株価だけでなく、日々の資金の動かし方にも関係する。
銀行自身の調達費用が上がれば、新しい企業融資へ提示する条件に圧力がかかることがある。政府の金利と銀行の金利は同一ではないものの、共通の投資家や金融環境を通じて影響し合う可能性がある。借り手への転嫁は競争や信用リスク、預金の調達によって変わる。OATが上がった幅をそのまま融資へ足す計算ではなく、資金を集める側と貸す側の条件をつなぐことが必要だ。
短期の担保付き取引では、相場の変化が追加担保や資金の要求へ届く場合がある。資金を用意するための売却がさらに相場を動かせば、最初の国の信用評価だけでは説明できない循環になる。フランス銀行の6月の報告も、レポ市場の短い期間、取引の集中、レバレッジを使う投資家の増加を金融安定上の論点とした。[7] こうした増幅を、すべて政府の財政悪化として読むことも、単なる投機として無視することも適切ではない。
銀行が直ちに融資を止めると決め付ける根拠にはならないが、金利と貸出量の両方を確認する理由にはなる。価格が高くても資金を得られる会社、担保や期間を厳しくされる会社、需要の弱さから自ら借入を減らす会社は異なる。融資残高が減った数字だけでは、供給の制限と需要の低下を分けられない。金融条件の到達を測るときには、金利、承認、契約条件、実際の借入の組み合わせが必要になる。
企業では、借換費用と受注の減少が重なるかが分岐になる
固定金利で十分な期間の資金を確保している企業は、国債の相場だけで翌月の支払いが変わらない場合がある。反対に、変動金利、短期の運転資金、大きな満期返済を抱える企業は、条件の変化が早く届きやすい。輸出企業、公共事業の受注企業、国内消費に依存する企業では、売上の経路も異なる。同じフランス企業という分類だけで、資金調達費用と利益への影響を一律に見積もることはできない。
最も厳しい組み合わせは、費用が上がる時期と現金が入らなくなる時期が重なることだ。公共発注の遅れ、顧客の購入延期、在庫の積み上がりは、利息とは別に資金を必要とさせる。黒字でも資金不足になる基本は売上・利益・キャッシュフローの解説で確認できる。今回の局面では、利払費の増額だけを見るより、契約の改定日と顧客からの回収、設備投資の支払いを同じ日程へ置くことに意味がある。
大企業は市場で期間を選び、複数の銀行へアクセスし、過去に条件を固定している場合がある。中小企業では借入先が限られ、担保や経営者の保証が交渉の中心になることもある。どちらが必ず有利とは限らず、現金の蓄えと事業の安定性が重要だが、国の調達環境が厳しくなると代替手段の少なさが表面化しやすい。企業規模を比べる際には、平均金利だけでなく、選べる手段と返済期の集中を確認したい。
株価の変化を考えるときには、収益への影響と割引率への影響を分ける。金利が上がれば将来の現金を現在へ換算する条件が厳しくなり得る一方、事業の利益が増える会社もある。銀行、保険、現金の多い企業と、資金を使い続ける企業では組み合わせが違う。企業価値と株価指標の解説へつなぎ、国債利回りの上昇からすべての株式の方向を決める売買ルールにはしないことが、具体的な企業を見るうえで重要になる。
住宅では、既存の固定契約と新しい購入者を分ける
フランス銀行の7月統計では、借換を除く新しい住宅ローンの金利は3.30%だった。また、つなぎ融資を除く住宅ローンの生産に占める固定金利の比率は99.4%だった。これは7月の新規融資に関する観測で、既存ローン残高の99.4%を意味しない。10月のOAT入札より前の統計でもあるため、入札の直後に全世帯の支払いが増えた証拠にはならない。契約の種類と、統計の対象となる月を残して読む必要がある。[8]
既存の固定契約を持つ家計では、相場の上昇だけで約束した月額が変わらない場合がある。一方、これから購入する人は、銀行が提示する条件と物件の価格の両方に直面する。物件価格が下がっても、借入の条件が厳しくなれば購入可能額が同じ方向へ改善するとは限らない。頭金、所得、返済期間、必要となる維持費も関係する。住宅への圧力は、一律の返済増ではなく、誰が市場へ新しく入るかという違いから現れやすい。
売り手が過去の高い価格を求め、買い手が以前ほど借りられなければ、まず成約までの時間が延びることがある。取引が減れば仲介、改装、家具などにも需要の弱さが届き得る。建設会社は販売と資金の回収が遅れる間、工事や在庫への支払いを続ける必要があるため、金利と販売の時間差が重なる。国債利回りの変化を住宅価格の予想だけへ変換せず、取引量と資金の回転まで含めて考えると、関連企業への波及が見えてくる。
賃貸の家計も無関係ではないが、金利が上がったから家賃が同じ割合で上がるという仕組みではない。供給、所得、地域の需要、契約や規制を通って結果が出る。購入を延期した人が賃貸へ残る場合と、雇用が弱く住居への支出を抑える場合では方向が違う。住宅ローンの平均金利一つで、持ち家の人、購入予定の人、借りて住む人の生活を同時に説明することはできない。
借り手の負担は、別の人の収入にもなる
高い金利は、これから債券や預金へ資金を置く人に、以前より大きい名目の収入をもたらす場合がある。現金の多い企業も、受け取る利息が増える可能性がある。だからといって、国の利払費が増えることを経済全体への利益とはいえない。税や支出の配分が変わり、受取人の所在、消費の傾向、物価による実質価値が異なるからだ。支払う側と受け取る側を同じ図へ置くことで、国全体という言葉に隠れる分配を考えられる。
同じ金利上昇でも、届く相手で意味が違う
新しい金利が全員へ同じ速さで届くわけではない。
借りる側
借換や新規融資に圧力
固定契約と満期までの期間で違いが出る。
新しく資金を置く側
名目の収入が増える可能性
物価、税、既存資産の値下がりは別に残る。
予算へ依存する側
支出の配分や時期が変わり得る
具体的な政策と執行を通る。
分配の経路を示す概念図。金額や発生確率を示すものではない。
公共サービスの利用者や受注企業は、利息を直接払わなくても、予算の優先順位が変わることで影響を受け得る。支出の時期が遅れる場合、事業そのものが縮む場合、別の財源が用意される場合では結果が違う。利払費が増えた金額を、そのまま一つの社会保障や設備投資から引く計算には根拠がない。国会での選択と実際の執行を通るため、どの予算へ圧力が移ったかを具体的に確認する必要がある。
受け取る金利が増える家計でも、税負担や物価が同時に変われば全体の利益は違う。借入のない人にも、勤務先の投資や公共サービスの変化が届く場合がある。こうした重なりを考えると、貯蓄者対借り手という二分だけでは足りない。金融資産、収入源、住居、利用するサービスを横断して、どの経路が生活へ届くかを見る必要がある。誰にとって締め付けなのかを明らかにすることが、金利の議論を生活と企業へ戻す。
財政調整は、削減額だけでなく将来の稼ぐ力を問う
財政の信用を回復するために、支出や税の見直しが必要になる場合がある。しかし同じ金額の改善でも、手続きの無駄を減らす場合、徴税を改善する場合、事業を丸ごと止める場合は経済への経路が違う。国の投資を減らして当年の必要資金を抑えても、生産能力や将来の税収が弱くなるなら、長期の債務比率に対する効果は単純ではない。目先の節約と将来の収入を同時に評価することが、財政調整の質という問いになる。
公的投資という名称だけで、どんな案件も成長に役立つと判断することもできない。実際の利用、維持費、完成までの時間、民間の活動を補うかが重要になる。効果の出る前に資金調達費用が発生するため、計画が遅れたり費用が増えたりすれば、当初の見積もりは変わる。費用と便益の時期を示し、事後に検証できる目標を置くことは、単に大きな投資額を掲げるより信用の説明につながる。
逆に、増税による歳入の改善も、税率を掛ける対象が変わらないという前提だけでは測れない。所得、消費、投資、企業の所在地などが変われば、実際に集まる額は予算上の見積もりと異なる可能性がある。これは増税が必ず失敗するという主張ではなく、制度の設計と行動の変化を一緒に評価する理由である。財政の説明には、見込みの歳入と、執行後に実際に集まる歳入の差を追う視点が必要になる。
需要を強く抑える調整が雇用や企業の売上へ届く基本は、景気減速と企業・雇用の解説へつながる。フランス固有の問題は、共通の金融政策を国だけで緩められない中で、財政の信頼と成長の土台を両立させる点だ。支出を増やせばすべて解決する、削ればすべて解決するという二択ではなく、実行可能な組み合わせを予算と信用の両面から評価する必要がある。
ECBの安全網は、無条件の安い資金を保証しない
ECBのTPIは、金融政策の伝達を脅かす、正当化されない無秩序な市場の動きに対応するための制度である。財政の費用を常に低い水準へ固定する約束ではない。ECBは活用の判断で、財政の持続性やEUの枠組みへの適合などを総合的に検討するとしている。仕組みが存在することと、特定の金利になれば自動的に作動することは別だ。投資家が制度を織り込んでも、国の予算や信用の説明が不要になるわけではない。[9]
過剰赤字手続きの対象であることだけで、TPIを一律に利用できないとするのも正確ではない。ECBの公表基準には、手続きの対象ではない場合のほか、求められた有効な措置を取らなかったと評価されていない場合が含まれる。政策への対応と持続性を読む必要があり、制度の名称だけで結論を出せない。ここは市場の憶測より、公開された条件の言葉を保つ方が、危機対応の選択肢を過小評価せずに済む。[9]
EU理事会は2025年1月の勧告で、フランスに過剰赤字を2029年までに是正するよう求めた。[10] これはその時点の制度上の勧告であり、現在の予算案が自動的に達成を証明するわけではない。国の計画、EUの評価、市場が求める利回りは、それぞれ別の判断である。目標の年が遠くても入札は今行われ、計画が法律になっても実際の歳入や支出が外れる可能性があるため、手続きと実績をつなぐ確認が続く。
安全網が市場の急激な混乱を抑えることと、財政が長期的に成り立つことは役割が違う。前者が改善しても、借換時に高い費用が続けば予算の圧力は残る。逆に、財政が改善していても流動性の急変に対応する必要はあり得る。両者を代替ではなく補完として読むと、中央銀行の制度だけで解決する話にも、制度が無意味だという話にもならず、何を政府が担い何を金融政策が担うかを分けられる。
ユーロと国際資金を通じ、フランスの外にも届く
フランス国債の保有者は国内の家計や銀行だけではない。国際的な投資家は、他の国の債券、通貨、保険や年金の負債との組み合わせで保有を判断する。高いユーロの利回りが魅力的でも、外貨へ戻す費用や通貨の変動を考えれば、同じ利回りが同じ最終収益になるとは限らない。新しい資金を引き付ける条件と、既存の保有者が減らす条件は異なるため、一つの率から国際資金の向きを決めることはできない。
企業の側では、ユーロ安が外貨の売上の換算を助ける場合がある一方、輸入する燃料や部品の支払いを増やす場合もある。フランスの金利が上がれば必ずユーロ高になるとも、財政への不安があれば必ずユーロ安になるともいえない。共通通貨には他の加盟国と中央銀行の要因も入る。為替と企業の収支の解説へ戻り、売上の通貨、費用の通貨、契約の固定期間を合わせて読むと、国の金利から企業の利益への飛躍を避けられる。
国債の供給を民間が吸収する条件は、他の市場でも変わっている。英国では中央銀行の保有縮小と期間リスクの移転を英中銀QTの既存分析で説明した。ただし、英国とフランスは通貨、中央銀行、財政制度が違うため、売却額や金利の結論をそのまま移せない。比較が有効なのは、民間の保有者がどれだけ長い期間のリスクを受け取り、そのためにどの価格を求めるかという共通の問いである。
こうした国際的な波及も、フランスの財政悪化が世界の市場を支配すると断定する材料ではない。共通のエネルギー費用、金融政策、成長の変化が、複数の市場を同じ方向へ動かすこともある。連動が見える時には、フランスから始まった変化なのか、双方が外部の要因へ反応したのかを比べたい。資産の相関だけで因果を確定せず、発表の時点と契約や保有者の経路を合わせることが、今回の問題を国際的に読む方法になる。
四つの条件で、負担が軽くなる場合と残る場合を比べる
共通の金利環境と、国内の財政の実行力を二つの軸へ置くと、単に利回りが上がるか下がるかより広い見通しが得られる。共通金利が低下し、予算の改善も実行される場合には、新規調達の条件と国別の信用の両方が助けになり得る。それでも既存の契約を置き換える時間差は残るため、予算が同じ日に改善するとは限らない。相場の安心が実際の費用へ届いたかを次に確認することになる。
共通金利と国内実行の組み合わせ
確率を置かず、評価が変わる条件を比べる。
二つの支援
新規の条件と国別の信用が改善し得る。実効費用への時間差は残る。
限定的な余裕
共通金利の恩恵が国別の上乗せで一部相殺され得る。
信用は改善、費用は高い
国内の成果があっても、共通環境の費用を吸収する必要がある。
圧力が重なる
資金の価格と将来の歳入への疑問が同時に強まり得る。
SG Groupの条件比較。いずれの組み合わせも現在の確定した予測ではない。
国内の実行が進んでも、共通のインフレや長期金利が高いままなら、信用の改善と高い調達費用が同時に存在し得る。政策の評価が良くなったのに利払費が上がることは、そのために必ずしも矛盾しない。逆に共通金利が下がっても、歳入や支出が計画どおりに動かず国別の上乗せが残れば、得られる余裕は限られる。どの軸が改善したかを区別しないと、政策の成功も外部環境の恩恵も取り違える。
最も厳しい組み合わせは、共通の金利が高止まりする中で、予算の実行への疑問が増える場合だ。新しい資金の価格と、将来の収入への期待が同時に悪化する可能性がある。ただし図は予測の確率を割り当てたものではなく、確認すべき条件を並べた比較である。特定の危機を必然とせず、今後の入札、予算の成立と執行、企業の投資がどの組み合わせを支持するかを観測するために使う。
次に確認すべき数字は、同じ日にそろって出ない
入札はその日の市場へのアクセスと価格を示し、予算の執行は国が実際に資金を集め使った結果を示す。どちらか一方だけで、締め付けが強まったか弱まったかを判断するのは難しい。次の入札では落札利回り、額、応札倍率を同じ銘柄と期間で読み、年間の調達では平均費用や借換の進行を追う。応札額が増えても価格が悪化する場合があるため、数量と価格を分けない確認が必要になる。
観測の対象と、分かることの限界
相場、計画、執行、契約を別の証拠として追う。
狭い画面では、表の領域内だけを横にスクロールできます。
| 観測 | 主に分かること | 単独では分からないこと |
|---|---|---|
| 国債入札 | 価格・数量・その日のアクセス | 全債務の平均費用 |
| 同期間の国際比較 | 相対的な上乗せの変化 | 国内政治の寄与の厳密な割合 |
| 借換と発行構成 | 費用が到達する時間 | 税収と成長の結果 |
| 予算の実際の執行 | 歳入・支出の実績 | 最新の全貸出条件 |
| 新規融資と企業活動 | 民間への到達 | 単一入札との因果の確定 |
検証の整理。公表が遅れる系列は、観測期間と公表日を区別する。
AFTは2027年の詳しい発行プログラムを2026年12月に示す予定としている。[2] そこでは年間の総額だけでなく、どの期間へ供給を置き、投資家の需要とどのように合わせるかが論点になる。長い債券を増やせば返済期の分散に役立つ可能性がある一方、期間を長く保有する対価が高ければ当初の費用も増える。資金調達の安定と低い費用を同時に最大化できるとは限らず、発行の構成を含めて計画を読む必要がある。
Inseeは第3四半期の債務統計を2026年12月18日に公表する予定だ。[5] これは10月1日の入札より前を含む期末残高であり、入札の単独の結果を測るものではない。公表の遅れを考えると、市場が落ち着いた日にも、後から債務比率の悪化が見えることがある。逆に比率が改善しても、最新の借換費用が低くなったとは限らない。更新時には観測期間をそろえることが、相場と統計の矛盾に見えるものを整理する。
銀行や住宅では、平均金利が後から変化するだけでなく、貸出条件と需要の双方を確認したい。新規契約の金利が高くても、借り換えられない企業の事情は平均に入りにくい。借入が減る場合も、需要が弱いのか融資が得にくいのかが違う。企業の投資や雇用の数字を一つの国債入札へ直結させず、契約の更新と景気の経路を合わせて追うと、実際に費用が届く部分と、まだ推測である部分を分けられる。
締め付けの核心は、危機の宣言より選択余地の縮小にある
今回の入札はフランスが資金を得られることを示したが、低い費用で得られることまでは示さなかった。2027年の計画は、調達と利払費が財政の重要な制約になることを示す一方、まだ実績ではない。市場の数字、国の計画、家計や企業の契約を別の段階として読むと、国債が売れたという安心と、負担が増えたという懸念を同時に扱える。どちらかを捨てる必要はない。
SG Groupの見方が強まるのは、高い条件での借換が続き、予算の利払費と企業の資金費用へ届く場合である。反対に、共通金利が落ち着き、財政の実行が信用を支え、実効的な費用の上昇が抑えられるなら、締め付けの速度や強さを修正すべきだ。名目成長や税収が計画より良い場合も評価は変わる。あらかじめ結論を固定せず、どの条件が変われば見方が変わるかを置くことで、今の入札を将来の断言へ膨らませずに済む。
フランスを金利で締め付けられる国として読む意味は、破綻を予告することではなく、同じ政策を続けるための費用が変わったと理解することにある。その費用は借換、税と支出、信用供給、投資を通って分配される。相場の速い時計から予算と契約の遅い時計へ目を移すと、見出しの危機感を、具体的に確かめられる経済の変化へ置き換えられる。
よくある質問
4.93%はフランスの全借入にかかる金利ですか。
いいえ。10月1日の特定の2036年満期OATの入札利回りです。既存の固定契約へ一斉に適用されず、新規調達や満期の借換を通って平均費用へ届きます。一般政府の債務残高へそのまま掛けて年の利払費を計算する方法は、対象と時間を混同します。
表面利率が3.70%なら、政府の費用も3.70%ですか。
表面利率は額面への契約上の支払いです。額面より低い価格で発行されれば、政府が受け取る現金と満期に返す額も違います。利回りは取得価格と将来の支払いを含むため、表面利率だけで調達条件を評価できません。
3400億ユーロは2027年の新しい赤字ですか。
いいえ。計画された中長期発行額で、買戻しを差し引く定義です。満期償還などへの資金も含むため、新たな赤字とも、償還を差し引いた純増とも違います。資金需要の内訳と計画の定義を確認して読む必要があります。
平均残存期間が長ければ、当面の影響はありませんか。
長い期間は一部の費用を固定する緩衝材になりますが、毎年の満期と新規の資金需要は残ります。平均はすべての契約が同じ日に満期を迎えることを示さず、短期の債務や物価連動も別に考える必要があります。
既存の住宅ローンの返済はすぐ増えますか。
固定契約では国債相場だけで返済額が変わらない場合があります。新しい借り手や契約の見直しが必要な人は別です。7月の固定金利比率は新規融資の統計で、全残高の構成や10月以降の条件を直接示す値ではありません。
ECBは高いフランス金利を必ず下げますか。
その保証はありません。TPIは政策の伝達を脅かす無秩序な動きへ対応する制度で、発動には総合的な判断と条件があります。財政の説明や実行を置き換える無条件の資金供給でも、一定の利回りを上限にする約束でもありません。
国債価格の下落は政府の債務を減らしますか。
市場での評価額が下がることと、契約の額面償還が減ることは違います。保有者の損失が、そのまま発行者の債務削減にはなりません。買戻しなどの別の取引があれば、その価格と資金の使い方を別途確認します。
何が確認されれば、締め付けが弱まったといえますか。
新しい調達条件の改善に加え、平均費用、予算の執行、信用供給へ改善が届くことです。一日の利回り低下だけでなく、借換の進行や歳入の持続性を合わせて見ます。共通金利と国別の上乗せのどちらが改善したかも評価を変えます。
出典・参考資料
- Agence France Trésor — Long-term OAT auction results2026年10月1日
- Agence France Trésor — 2027 financing needs and resources; 2026 update2026年9月29日
- Agence France Trésor — Budget de l’État2027年予算案・2026年更新
- Agence France Trésor — Outstanding negotiable government debt and maturity2026年9月30日現在・10月1日更新
- Insee — Quarterly Maastricht general-government debt2026年9月29日公表・2026年第2四半期
- European Central Bank — Monetary policy decisions2026年9月10日決定・9月16日適用
- Banque de France — Financial stability report2026年6月
- Banque de France — Loans to individuals, July 20262026年9月7日公表・7月統計
- European Central Bank — The Transmission Protection Instrument2022年7月21日
- Council of the European Union — Recommendations under the excessive deficit procedure2025年1月21日
- Agence France Trésor — TEC 10 daily index2026年10月1日・2日の指数
- Agence France Trésor — Government debt products国債商品の制度説明